Domain virtualassistance.de kaufen?
Wir ziehen mit dem Projekt
virtualassistance.de um.
Sind Sie am Kauf der Domain
virtualassistance.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain virtualassistance.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
LUXUSKOLLEKTION Tragbare Arzttasche Mit Doppelschicht Organisation, Erste Hilfe Tasche Für Pflege Und ReisenDiese tragbare Arzttasche dient als vielseitige Medizintasche für Hausbesuche und als Notfalltasche für Pflegepersonal. Sie ist eine doppelschichtige Erste Hilfe Tasche, die sich auch als Reiseapotheke für Pflege und Reisen eignet und in Rot erhältlich ist. Sie ist ideal für medizinisches Fachpersonal, Ersthelfer und Familien, die eine zuverlässige und gut organisierte Tasche für medizinische Notwendigkeiten benötigen. Maße: 40 x 22 x 17,5 cm Gewicht: 900 Gramm Material: Strapazierfähiges, verdicktes 600D Oxford-Gewebe Farbe: Rot Ausführung: Doppelschichtige Organisation, verstärkte Struktur mit verdickten PP-Platten Belastbarkeit: Bis zu 3 kg Lieferumfang: Tasche mit abnehmbarem Schultergurt Die Tasche eignet sich für verschiedene Einsatzbereiche wie Pflegeeinsätze, Hausbesuche oder auf Reisen. Sie bietet eine strukturierte Aufbewahrung für medizinische Hilfsmittel und ist für den mobilen Einsatz konzipiert. Die verstärkte Struktur mit PP-Platten sorgt für Formstabilität, auch bei voller Beladung. Der stabile Handgriff und der beiliegende Schultergurt ermöglichen einen angenehmen Transport. Die Medizintasche verfügt über ein durchdachtes Organisationssystem mit zwei geräumigen Hauptfächern, die durch Trennwände individuell unterteilt werden können. Zusätzliche Seiten- und Vordertaschen bieten weiteren Stauraum. Die abnehmbaren Trennwände ermöglichen eine flexible Anpassung an die Bedürfnisse des Benutzers. Das strapazierfähige 600D Oxford-Gewebe schützt den Inhalt effektiv und gewährleistet eine lange Lebensdauer des Produkts.65,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
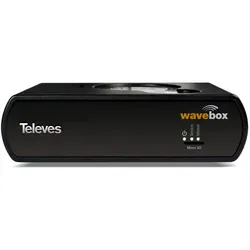
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
GOTRAYS Anmelder, Unterstützung Bei Der Wäscherei, Organisation Der Wäscherei, Anmeldung, Unterstützung Bei Der Aufstellung Von Automatischen Wasch- Und SpülgerätenPraktisches Sortiment an Küchengeräten: Der Wäschetrockner bietet eine praktische Lösung für die Aufbewahrung Ihrer langen Gartengeräte. Herzlich Willkommen bei der Konzeption, es erleichtert die Lagerung und den Transport und wird von Ihnen organisiert. Effiziente und mühelose Schulung: Diese Schulung zeichnet sich durch eine einzigartige Konzeption aus, die mit einer robusten Struktur verbunden ist, die die Schulung und die Entwicklung Ihres Kindes zu einem Kinderspiel macht. Dieses geniale Konzept vereinfacht den Prozess, Sie gewinnen viel Zeit und können sich auf Ihre Bemühungen verlassen. Mehrwertige Anwendungen: Diese Anwendung ist praktisch für eine große Anzahl von Anwendungen, achten Sie auf die Reinigung des Gartens, die Reinigung von Autos und auch auf die Beleuchtung gegen die Brandstifter. Die Vielseitigkeit ist eine wertvolle Ergänzung zu Ihren Werkzeugen und Geräten für den Außenbereich. Kompatibilität mit unterschiedlichen Größen von Geräten: Dank der einstellbaren Konzeption kann dieses Gerät an verschiedene Größen von Geräten angepasst werden. Diese Flexibilität gewährleistet eine Kompatibilität mit unterschiedlichen Durchmessern der Rohre, verringert die Arbeitsbelastung und verbessert die globale Wirksamkeit. Robuste Konstruktion: Der Rohrrahmen ist aus erstklassigem ABS-Material gefertigt und garantiert eine lange Lebensdauer und eine lange Lebensdauer. Da es der Verformung standhält, kann es eine regelmäßige Verwendung außerhalb der Außenbedingungen ermöglichen. Diese Konstruktion von höchster Qualität gewährleistet eine zuverlässige und langlebige Lösung für Ihr Zuhause.102,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LUXUSKOLLEKTION Tragbare Arzttasche Mit Doppelschicht Organisation, Erste Hilfe Tasche Für Pflege Und ReisenDiese tragbare Arzttasche dient als vielseitige Medizintasche für Hausbesuche und als Notfalltasche für Pflegepersonal. Sie ist eine doppelschichtige Erste Hilfe Tasche, die sich auch als Reiseapotheke für Pflege und Reisen eignet und in Rot erhältlich ist. Sie ist ideal für medizinisches Fachpersonal, Ersthelfer und Familien, die eine zuverlässige und gut organisierte Tasche für medizinische Notwendigkeiten benötigen. Maße: 40 x 22 x 17,5 cm Gewicht: 900 Gramm Material: Strapazierfähiges, verdicktes 600D Oxford-Gewebe Farbe: Rot Ausführung: Doppelschichtige Organisation, verstärkte Struktur mit verdickten PP-Platten Belastbarkeit: Bis zu 3 kg Lieferumfang: Tasche mit abnehmbarem Schultergurt Die Tasche eignet sich für verschiedene Einsatzbereiche wie Pflegeeinsätze, Hausbesuche oder auf Reisen. Sie bietet eine strukturierte Aufbewahrung für medizinische Hilfsmittel und ist für den mobilen Einsatz konzipiert. Die verstärkte Struktur mit PP-Platten sorgt für Formstabilität, auch bei voller Beladung. Der stabile Handgriff und der beiliegende Schultergurt ermöglichen einen angenehmen Transport. Die Medizintasche verfügt über ein durchdachtes Organisationssystem mit zwei geräumigen Hauptfächern, die durch Trennwände individuell unterteilt werden können. Zusätzliche Seiten- und Vordertaschen bieten weiteren Stauraum. Die abnehmbaren Trennwände ermöglichen eine flexible Anpassung an die Bedürfnisse des Benutzers. Das strapazierfähige 600D Oxford-Gewebe schützt den Inhalt effektiv und gewährleistet eine lange Lebensdauer des Produkts.65,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.